我是廣告 請繼續往下閱讀 央行:利率維持不變 鬆綁房市信用管制
央行今日宣布,考量本年國內通膨尚屬可控,明年可望回降至2%以下,以及預期國內經濟穩健成長,本行重貼現率、擔保放款融通利率及短期融通利率,分別維持年息2%、2.375%及4.25%。
另外,自本年3月本行適度調整全國自然人第2戶購屋貸款之成數上限以來,銀行賡續強化不動產授信風險控管,信用資源過度流向不動產市場情形持續改善,因此調整自然人第2戶購屋貸款最高成數上限,由6成調升為7成,以及刪除購地貸款有關「切結於一定期間內動工興建」規定。
楊金龍估經濟「外熱內溫」 明年物價可望跌至2%之下
媒體提問,這次利率不動是否所有理事都同意,立場鷹派學者是否有提出不同想法,以及是否受到行政院發文說明「物價可控」,以及不動產業者所提出來,以及選舉將近等壓力,決定這次按兵不動。
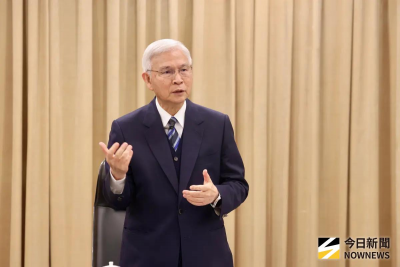
楊金龍表示,這次會議依然只有2位理事主張升息,他強調央行自2024年以來操作都是偏緊,主要透過公開市場操作、調節定期存單發行量及控制貨幣總量(M2 與準備貨幣)來進行數量管控,並指出許多國家央行都是採取波動式調整,可能先調升、再調降,再調升。
他認為,除了政府物價平穩措施,央行操作也能夠穩定物價,而政府並非最近才說「物價可控」,而是從年初如此強調,今年預估會達到2%左右,但央行觀察明年物價可能還是會下降,如果明年物價還是持續走揚,央行還是會有所動作。
是否持續維持,楊金龍總結要看三個因素,分別為國內通膨、主要經濟體貨幣政策緊縮程度,以及國內金融情勢。他也進一步點評,台灣經濟目前是「外熱內溫」,受惠於 AI 及外部需求強勁,國內經濟成長與股市熱絡,內部消費則呈溫和成長,且預期明年將實施加薪。
至於12月是否會出現升息?他說,央行一定會謹慎評估,至於市場預期,就是密切關注動態,並笑說大家都稱呼他「Mr. Surprise」(驚喜先生),因為央行推出的政策措施出乎外界意料,讓很多人都一直猜不准。
鬆綁房市信用管制 楊金龍:央行不是硬梆梆的
至於鬆綁選擇性信用管制是否與選舉有關?楊金龍澄清,央行2年前開始控管,迄今已經有一段時間,「中央銀行也不是說硬梆梆的」,當時所關注的是資源不能太過集中在房地產,以及是否影響金融穩定度。
經過2年時間,央行已經發現對於資金集中度有些成效,這期間也一直聽到房地產業者一直「叫叫叫」,認為必須給予一些回應,也必須要考慮到對方心境,強調各界施壓壓力很多,但也不乏有支持的聲音,沒有說一面倒。楊金龍則重申,既然已經有看到成效,央行也不能硬梆梆的。
但央行還是態度相當謹慎,因為考量到新青安3.0才剛推出,再加上股市熱絡、經濟成長強勁,如果這時候大幅度鬆綁,大家預期心理上來,資金又會流向房市,因此採取強調管制調整係採逐季檢討、漸進式(Step by step)推進;若鬆綁後房市預期心理再度升溫,不排除重新加碼緊縮,如貸款最高成數上限調降回6成。
銀行喊資金不足 央行提4解方
另外,許多銀行業者近期都喊出資金不足議題。對此,楊金龍回應,資金分配不均是整個市場的結構性問題,銀行做生意原則一定是將資金優先放貸給「生意好、風險極低」的客戶,央行首要考量目標是金融穩定,不是分配不均的問題。
他建議,由行政部門與跨部會,如公股行庫行政勸導、金管會督導民營銀行協助、中小企業信用保證基金加強融資信用保證,以及中華郵政協助市場資金順暢調配。
台灣加入IMF 楊金龍:外交部主導、有加入是好事
另外,美國眾議員提到台灣正要準備加入國際貨幣基金組織(IMF),楊金龍說,央行不是主導,而是由外交部主導,並且有找央行、財政部、金管會來討論,「我們台灣如果說能夠加入IMF的話,那是很好的一件事。」
但他提醒,申請加入IMF要經過董事會,以及全部會員國,認為加入難度,會比世界衛生組織(WHO)來得大。
鍾泓良編輯記者
畢業於政治大學新聞系、英國愛丁堡大學民族主義研究所碩士
過去負責路線包括台北市政府都發局、工務局、產發局,衛福部、行政院;現今主責經濟部、國發會、主計總處、學研單位等
專門領域包括總體經濟、能源政...
- 中央銀行
- 楊金龍
- 央行
- 利率
- 房市信用管制
標題:央行利率不動、鬆綁房市信用管制 楊金龍:若房市升溫會重新緊縮
地址:https://www.twetclubs.com/post/150852.html